
高于巴塞尔最低标准:中国银行业为何保持更充足的资本缓冲?
2026-10-10
提前实施巴塞尔标准,很少只是单纯的合规选择。对于那些早于巴塞尔委员会既定时间表采取行动的监管机构而言,这往往也体现了其监管立场——可能反映出监管机构对自身监管体系的信心,也可能意味着希望对本国银行施加更严格的约束,或向市场及其他利益相关方传递某种政策信号。不同司法辖区的做法并不相同。
有些监管机构会整体提前实施巴塞尔框架,也有一些只选择其中某项要求率先落地,甚至在具体标准上设置比巴塞尔要求更高的门槛。
中国正是后一种模式的典型案例。
巴塞尔委员会推出巴塞尔III杠杆率框架仅两年后,中国便开始实施相关要求,比这一标准在其他地区成为具有约束力的监管要求早了近六年。
不仅如此,国家金融监督管理总局(NFRA)目前执行的全国最低杠杆率要求为4%,较巴塞尔规定的3%最低标准高出100个基点。这意味着,中国银行业需要满足更高的杠杆率监管要求,也释放出一个明确的监管信号:相比仅仅达到最低合规门槛,保持资产负债表的稳健性更为重要。
杠杆是银行业经营模式中天然存在的经济特征。银行以相对有限的权益资本支撑贷款及其他投资形成的资产负债表,而这些资产又使银行面临偿付风险和估值风险。
因此,杠杆本身就会带来偿付能力风险,需要纳入审慎监管。衡量这一风险的重要指标之一,就是权益资本相对于资产负债表规模的比例,即杠杆率。
从1949年中华人民共和国成立至1998年,中国的信贷体系长期以中国人民银行(PBOC)为核心。在早期的单一银行体制下,信贷资源主要根据政府制定的生产计划进行配置。
现代审慎监管意义上的商业银行体系,则主要形成于1994年至1995年前后的金融体制改革。在这一时期,政策性金融与商业性金融逐步分离,国有专业银行开始向商业银行转型。
《中华人民共和国中国人民银行法》和《中华人民共和国商业银行法》的出台,为中国现代银行体系奠定了法律基础,并通过资产负债约束、资本要求和审慎监管等制度安排建立起相应的治理框架。
《商业银行法》第三十九条曾规定,商业银行贷款余额与存款余额的比例不得超过75%。严格来说,存贷比(贷款余额/存款余额)并不属于杠杆率指标,但在2015年相关监管要求调整之前,它实际上发挥了限制银行资产负债表杠杆扩张的作用。
相比之下,美国和加拿大早在20世纪80年代初便开始引入现代意义上的杠杆率监管要求。
与此同时,中国监管部门也曾通过直接干预的方式控制银行资产负债表扩张,例如限制特定行业的信贷投放,或对银行业务扩张计划进行约束。
因此,在较长一段时期内,中国银行业的杠杆水平更多依靠监管部门的审慎判断和行政约束加以控制,而非通过一套公开、量化的杠杆率监管指标来管理。
01 巴塞尔III:全球性的突破
美国和加拿大较早采用杠杆率监管理念,但在全球金融危机之前,真正设置明确杠杆约束的司法辖区仍然不多。
全球金融危机之后,巴塞尔委员会认识到,仅依赖风险加权资本要求并不足以阻止银行资产负债表过度扩张。因此,2010年推出首轮全球金融监管改革措施时,杠杆率被正式纳入巴塞尔III框架。
巴塞尔杠杆率以一级资本占表内外风险暴露总额的比例计算,最低要求为3%。
02 中国:率先采用者
2011年,中国发布《商业银行杠杆率管理办法》。作为《关于中国银行业实施新监管标准的指导意见》整体监管安排的一部分,这项制度几乎紧随2010年巴塞尔改革方案之后出台,实施时间明显早于大多数采用巴塞尔标准的司法辖区。
更值得关注的是,中国从一开始便将最低杠杆率设定为4%,较巴塞尔3%的最低标准高出100个基点。
03 巴塞尔指引与各国监管实践
自1974年成立以来,巴塞尔委员会一直致力于推动建立全球一致认可的最低审慎监管标准,但具体如何实施,仍由各司法辖区通过本国监管和监督体系自行决定。
因此,巴塞尔委员会设定的最低标准,本质上是全球审慎监管的基准线。各国监管机构在将巴塞尔框架纳入本国监管制度时,可以根据自身政策目标采取更加审慎的要求。
监管机构还可以根据对单家银行或某一类银行的审慎评估,进一步设定更高的监管标准。
全球系统重要性银行(G-SIB)就是其中的典型。
目前全球共有29家银行被认定为全球系统重要性银行,其中5家来自中国大陆。
在全国最低监管要求的基础上,国家金融监督管理总局还会结合中国人民银行提供的宏观审慎政策意见,根据不同银行的具体情况设置额外缓冲要求。
利益相关方可以通过巴塞尔框架第三支柱(Pillar 3)所建立的市场纪律机制,了解和评估银行对相关监管要求的执行情况。
04 树立更高标准
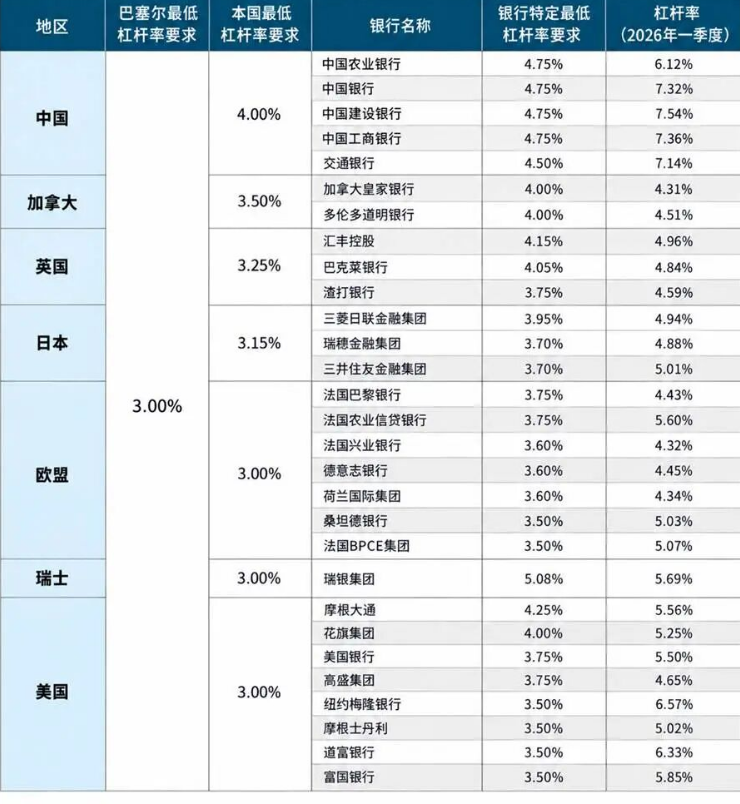
下表列出了全球主要拥有G-SIB的巴塞尔司法辖区,包括各地区的全国最低杠杆率要求、各G-SIB适用的最低监管门槛,以及银行根据巴塞尔第三支柱披露的2026年第一季度实际杠杆率。
从比较来看,中国维持着这些主要司法辖区中最高的全国最低杠杆率要求,并通过进一步设置银行特定监管门槛,引导银行保持业务质量,避免业务模式和资产负债表扩张过快。
加拿大银行业集中度较高,市场主要由少数大型金融机构主导。加拿大联邦审慎监管机构,即金融机构监管办公室(OSFI)长期以来也倾向于对这些银行设置略高于巴塞尔最低标准的基础资本和杠杆要求。
日本金融厅于2022年将最低杠杆率要求从3%提高至3.15%。但这一调整并不意味着日本监管机构认为巴塞尔标准不够审慎,而主要源于新冠疫情后监管框架的变化,涉及日本央行准备金在杠杆率风险暴露计量中的处理方式。
英国审慎监管局也曾出于类似原因,于2017年底将最低杠杆率从3%提高至3.25%。
因此,日本和英国的上述调整主要是为了保持监管口径上的中性,而非实质性提高杠杆率监管强度。
相比之下,欧盟、瑞士和美国仍沿用巴塞尔3%的最低标准,并更多依靠系统性风险缓冲、第二支柱(Pillar 2)措施以及其他监管工具,应对不同银行自身的风险特征。
05 审慎监管形成更充足缓冲空间
2026年第一季度披露的杠杆率数据显示,中国的全球系统重要性银行实际杠杆率较巴塞尔3%的最低标准高出400多个基点,较中国4%的全国最低要求也高出300多个基点,其缓冲水平高于其他主要巴塞尔司法辖区的G-SIB。
06 杠杆率缓冲空间
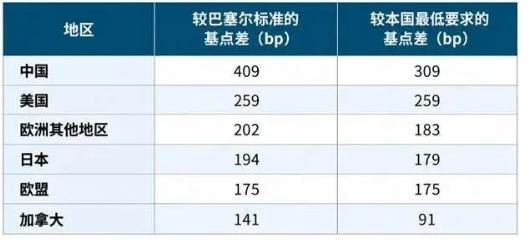
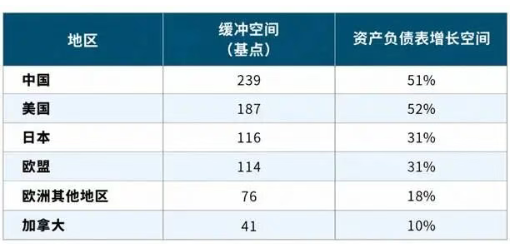
除了实际杠杆率本身,银行实际杠杆率与其适用的最低监管要求之间的差距同样重要。这一差距决定了在一级资本保持不变的情况下,银行还有多大的资产负债表扩张空间。
如果银行杠杆率下降并进入缓冲区,即低于银行特定最低监管要求、但仍高于全国最低要求的区间,就可能面临监管纠正措施。例如,监管机构可能要求银行在规定期限内补充一级资本、限制业务增长,甚至要求压降风险暴露。
下表列出了各地区G-SIB平均拥有的杠杆率缓冲空间,以及在现有资本水平下可支持的未来资产负债表增长能力。
07 为什么这很重要?
上述分析体现了GARP金融风险与监管(FRR)证书项目强调的一项重要原则:监管最低标准只是底线,并不等同于银行实际经营中的目标水平。中国的数据清楚地反映了这一点。无论是监管机构还是银行管理层,都不会简单地把最低监管要求视为最终目标,而是以此为起点,根据银行自身情况设定明显更高的实际运营标准。
这也正是学员在FRR学习和考试中需要理解的重要区别:巴塞尔框架设定的最低标准、各国监管机构制定的全国最低要求,以及针对全球系统重要性银行设置的附加要求,并不是同一个概念。
对于通过GARP金融风险与监管(FRR)项目接触这一主题的读者而言,理解杠杆率的重点则更加贴近银行资产负债表本身。FRR项目建立在本文涉及的一系列基础概念之上,包括资本计量、风险暴露计量和资产负债表约束等。
掌握这些概念后,前文所讨论的“缓冲空间”和“增长能力”便不再只是抽象的百分比,而可以被理解为一个更加实际的问题:在触发监管纠正措施之前,银行现有资本还能支持多大的信贷投放和资产负债表扩张。
从这个角度来看,FRR证书课程则将这一指标放入银行资产负债表管理实践中,理解它如何影响银行的资本配置、业务增长和经营决策。
本文作者Bryan Feierstein 现任全球风险管理专业人士协会(GARP)基准倡议(GBI)高级副总裁,自 2015 年起加入 GARP。他在银行和保险行业积累了丰富的信贷风险管理经验,并在风险科技领域深耕多年。
GARP 是全球公认的金融风险领域专业协会,主要开展金融风险认证考试与专业教育工作。协会会员由来自全球 195 个国家和地区的 15 万余名风险管理从业者及研究者组成,广泛就职于银行、投资管理机构、政府部门、科研院校及各类相关机构。
金融风险与监管证书(ICBRR/FRR)由 GARP 推出。2008 年 1 月 25 日,原劳动和社会保障部(现国家人力资源和社会保障部)发布《关于批准全球风险管理专业人士协会银行风险与监管国际证书注册的通知》,批准全球风险管理专业人士协会(GARP)的银行风险与监管国际证书(ICBRR)项目完成注册登记(注册号:劳引字〔2008〕001 号),在国内开展培训、考试及证书发放相关活动。
国内已有超 100 家银行以正式发文形式组织员工参与 ICBRR/FRR 项目培训与认证,国内持证总人数已突破 50000 人。全球四大会计师事务所及知名投资银行均有人员参与 ICBRR/FRR 证书考试。
ICBRR/FRR 是全球通用的高含金量证书,持证人员能够在工作中充分运用所学知识,其专业能力、职业发展、薪酬待遇与行业认可度均得到显著提升。
各类银行及金融机构在人员招聘、评优评先、岗位定级、职务晋升等工作中,均将持有金融风险与监管证书(ICBRR/FRR)作为重要参考依据与加分项。
ICBRR/FRR 持证者在履职过程中积极运用专业知识,有效提升自身专业能力与职业发展空间,为银行业与金融业的安全稳健、高质量发展贡献专业力量,助力金融强国建设!
为保障广大考生合法权益,请通过ICBRR/FRR证书项目官方授权推广机构咨询及报名。(非官方授权机构报名,将无法获得专业培训,且无法取得在人社部注册并查询的正规证书)官方授权机构名录可通过项目官网(https://www.frr.net.cn)、本公众号或致电查询。
欢迎致电垂询
携手合作 共谋发展
GARP®官方授权
ICBRR/FRR项目首席战略合作机构
垂询电话:400-618-6078
办公地址:中铁创业大厦A座1010室
北京市石景山区苹果园路28号院
版权说明:感谢每一位作者的辛苦创作!本文已备注内容来源,所用图片部分来源网络,文图版权归属原作者。如涉及版权等问题,请联系我们删除,谢谢!
新闻资讯
-

别人在应对监管,你在定义风控!
10-03
-

为金融机构减负!金融监管总局出台新规
05-19
-

国家加力推出一揽子增量政策!
10-09
-
-

-
-
从基层柜员升至总行高管 年内多家农商行“换将”!
08-28
-

生成式人工智能对银行风险管理职业的影响
07-24
-
-

Copyright 2017-2023 FRR项目首席战略合作机构 公司地址:北京市石景山区中铁创业大厦A座1010室 京公网备案信息 京ICP备20030876号-2